
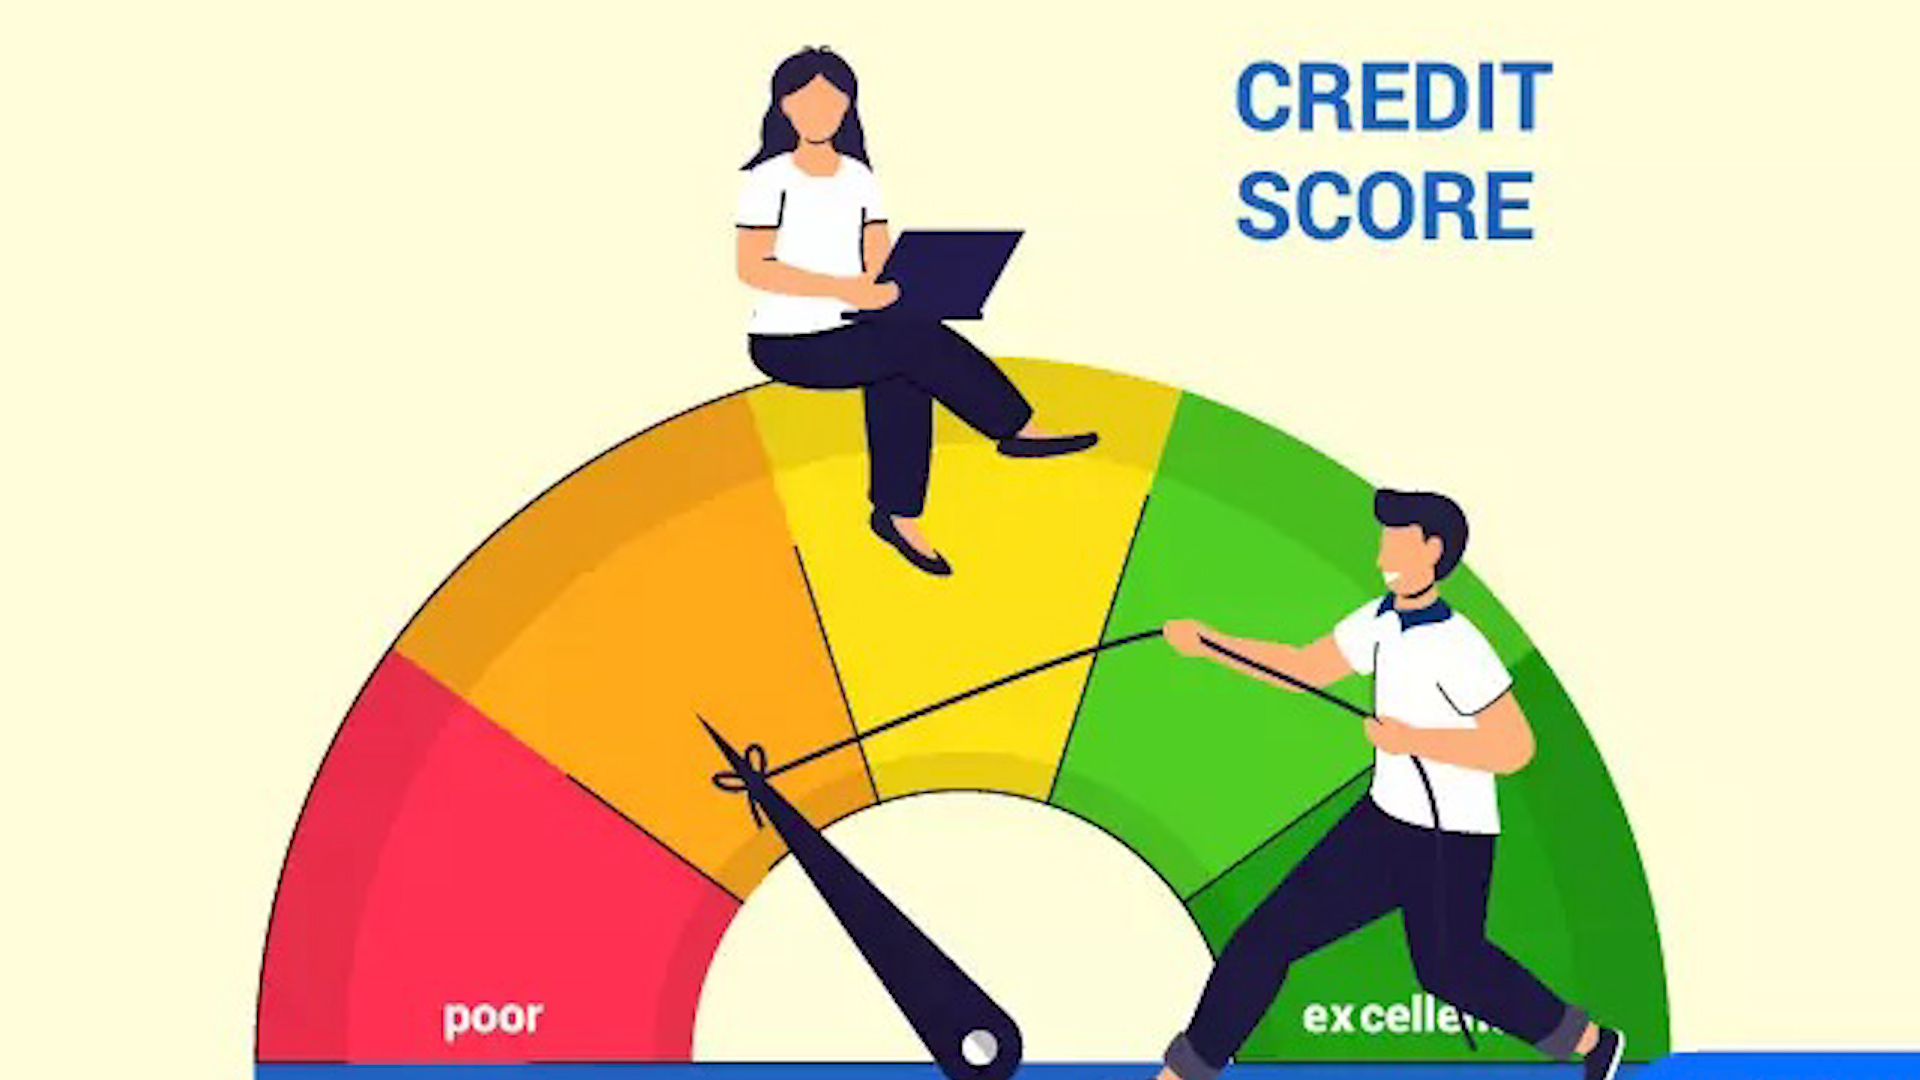
जब भी कोई व्यक्ति बैंक से होम लोन, एजुकेशन लोन, पर्सनल लोन या किसी सामान की खरीदारी के लिए फाइनेंस लेने जाता है, तो बैंक उसकी वित्तीय स्थिति के साथ क्रेडिट स्कोर भी देखता है। क्रेडिट स्कोर तीन अंकों की संख्या होती है, जो यह बताने में मदद करती है कि ग्राहक ने पहले लिए गए कर्ज और क्रेडिट का भुगतान किस तरह किया है। आमतौर पर यह स्कोर 300 से 900 के बीच होता है। इसी वजह से लोन लेते समय 750 के आसपास का स्कोर बार-बार सुनने को मिलता है। लेकिन सवाल यह है कि आखिर 750 को इतना महत्वपूर्ण क्यों माना जाता है और 300 से 900 के बीच अलग-अलग स्कोर का ग्राहक पर क्या असर पड़ता है?
750 या उससे ज्यादा क्रेडिट स्कोर होने पर बैंक आपको कम जोखिम वाला ग्राहक मान सकता है
750 का क्रेडिट स्कोर आमतौर पर मजबूत क्रेडिट प्रोफाइल का संकेत माना जाता है। इसका मतलब यह नहीं है कि हर बैंक केवल 750 स्कोर होने पर लोन मंजूर कर देगा, क्योंकि बैंक आय, नौकरी, मौजूदा कर्ज और दूसरे दस्तावेज भी देखते हैं। लेकिन अच्छा स्कोर बैंक को यह समझने में मदद करता है कि ग्राहक ने अपने पुराने भुगतान समय पर किए हैं। ऐसे ग्राहक को लोन मिलने की संभावना बेहतर हो सकती है और कुछ मामलों में ब्याज दर भी अपेक्षाकृत कम मिल सकती है।
750 से कम स्कोर होने पर लोन लेना संभव है लेकिन बैंक की शर्तें बदल सकती हैं
अगर किसी व्यक्ति का क्रेडिट स्कोर 750 से नीचे है, तो इसका मतलब यह नहीं कि उसे लोन बिल्कुल नहीं मिलेगा। बैंक अपने जोखिम के हिसाब से फैसला करता है। कम स्कोर होने पर बैंक अतिरिक्त दस्तावेज मांग सकता है, ज्यादा ब्याज दर लगा सकता है या लोन की राशि और अवधि को लेकर अलग शर्तें रख सकता है। इसलिए लोन लेने से पहले अपना क्रेडिट रिकॉर्ड बेहतर रखना काफी महत्वपूर्ण होता है।
300 से 499 का स्कोर बताता है कि क्रेडिट प्रोफाइल कमजोर है
क्रेडिट स्कोर की रेंज 300 से 900 तक होती है। इसमें 300 से 499 के बीच का स्कोर कमजोर माना जाता है। ऐसे स्कोर के पीछे भुगतान में देरी, पुराने बकाया या क्रेडिट से जुड़ी दूसरी समस्याएं हो सकती हैं। इस स्तर के स्कोर पर बैंक से लोन लेना मुश्किल हो सकता है और अगर लोन मिले भी तो ग्राहक को अधिक ब्याज या अतिरिक्त शर्तों का सामना करना पड़ सकता है।
500 से 649 और 650 से 749 के स्कोर में क्या फर्क होता है?
500 से 649 के बीच का स्कोर सामान्य या ठीक-ठाक स्थिति को दिखाता है, जबकि 650 से 749 का स्कोर अपेक्षाकृत बेहतर माना जाता है। हालांकि बैंक केवल स्कोर देखकर फैसला नहीं लेते। ग्राहक की आय, नौकरी या कारोबार, मौजूदा EMI और भुगतान क्षमता भी लोन मंजूरी में महत्वपूर्ण भूमिका निभाती है। इसलिए केवल स्कोर बढ़ाने के बजाय समय पर भुगतान और जिम्मेदारी से क्रेडिट इस्तेमाल करना जरूरी है।
750 से 900 तक का स्कोर मजबूत माना जाता है, लेकिन 900 जरूरी नहीं है
750 से 900 के बीच का क्रेडिट स्कोर सबसे मजबूत श्रेणी में माना जाता है। 750 या उससे ऊपर का स्कोर होने पर ग्राहक की क्रेडिट प्रोफाइल बैंक के लिए बेहतर दिखाई दे सकती है। इससे लोन और क्रेडिट कार्ड जैसी सुविधाओं के लिए बेहतर शर्तें मिलने की संभावना बढ़ सकती है। हालांकि, 750 कोई जादुई संख्या नहीं है और अंतिम फैसला हर बैंक अपनी नीतियों के अनुसार करता है। इसलिए समय पर EMI और क्रेडिट कार्ड बिल चुकाना, जरूरत से ज्यादा कर्ज न लेना और अपनी क्रेडिट हिस्ट्री को साफ रखना सबसे जरूरी है।